ETF équipondéré : réduire le poids des géants boursiers dans son portefeuille
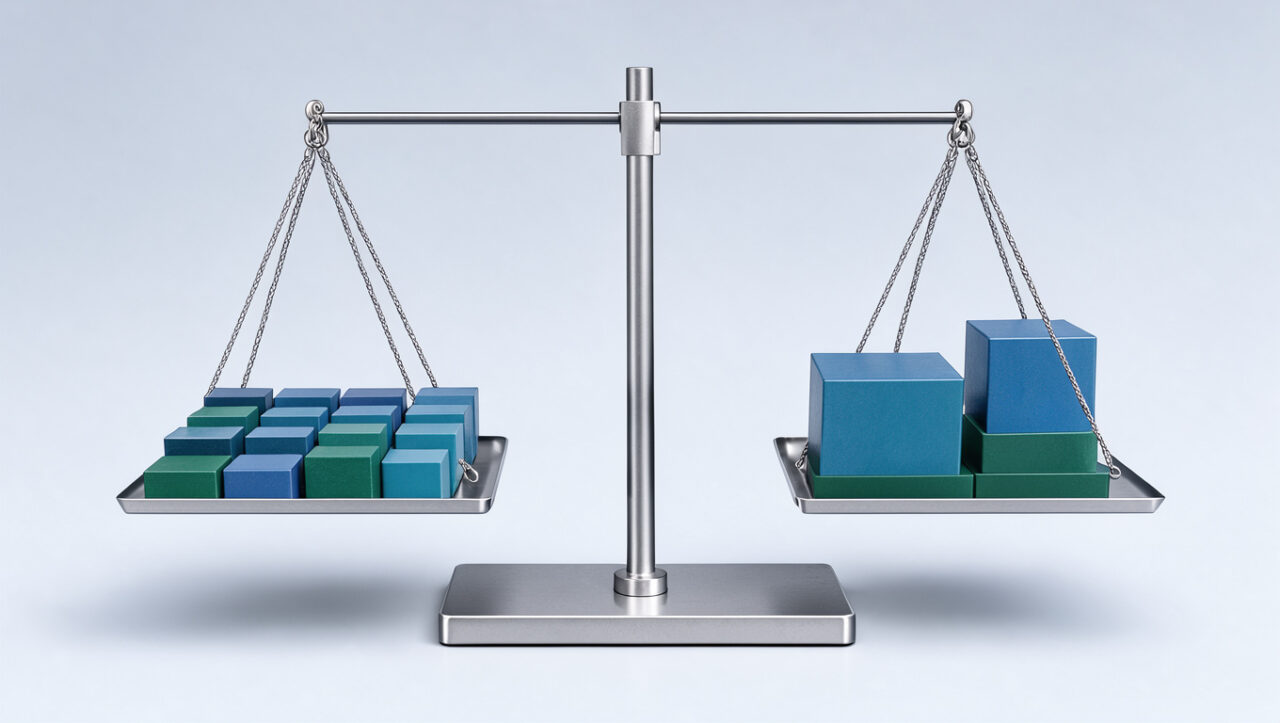
Un ETF équipondéré réplique un indice où chaque action reçoit la même pondération initiale. Il répond à un problème fréquent des indices classiques : quelques très grandes sociétés peuvent représenter une part élevée de la performance, comme du risque, d’un portefeuille indiciel.
Cette méthode donne davantage de poids aux entreprises moyennes de l’indice. Elle ne supprime ni le risque actions ni la volatilité. Elle modifie la répartition des risques et le comportement de l’investissement au fil des cycles boursiers.
Comment fonctionne un ETF équipondéré ?
Dans un indice pondéré par la capitalisation, le poids d’une société dépend de sa valeur boursière. Une entreprise qui vaut 10 % de l’indice influence donc dix fois plus sa variation qu’une entreprise pesant 1 %. C’est la méthode employée par de nombreux grands indices mondiaux.
Un indice équipondéré attribue, lui, une fraction identique à chaque titre. Dans un univers de 500 actions, chaque ligne démarre à 0,20 % de l’indice. Après les mouvements de marché, les poids divergent naturellement.
Le fournisseur de l’indice procède alors à un rééquilibrage périodique, souvent trimestriel ou semestriel selon la méthodologie. L’ETF vend une partie des titres devenus trop lourds et renforce ceux dont le poids a baissé, afin de revenir à l’allocation égale prévue.
| ETF équipondéré | ETF pondéré par la capitalisation | |
|---|---|---|
| Répartition du poids | Attribue une fraction identique à chaque titre. | Le poids dépend de la valeur boursière de chaque société. |
| Exposition aux grandes sociétés | Réduit l’influence des plus grandes capitalisations. | Concentre davantage l’exposition sur les leaders boursiers. |
| Place des sociétés moyennes | Leur accorde une part supérieure à celle d’un indice classique. | Leur poids reflète leur valeur boursière. |
| Rééquilibrage | Vend une partie des titres devenus trop lourds et renforce ceux dont le poids a baissé. | Demande peu d’ajustements. |
| Comportement possible | Peut être favorable lorsque le marché s’élargit ou que les valeurs moyennes reprennent la main. | Profite davantage d’une hausse durable de quelques très grandes valeurs. |
Équipondération ou pondération par la capitalisation : les écarts clés
La pondération par la capitalisation suit mécaniquement la structure du marché. Elle concentre l’exposition sur les leaders boursiers et demande peu d’ajustements. Un ETF équipondéré répartit plus largement le poids entre les sociétés de son univers, au prix de transactions plus fréquentes.
- Concentration : l’équipondération réduit l’influence des plus grandes capitalisations, sans garantir une diversification complète entre pays ou secteurs.
- Biais de taille : les sociétés moyennes reçoivent une part supérieure à celle qu’elles auraient dans un indice classique.
- Rééquilibrage : la stratégie impose de vendre les hausses relatives et d’acheter les baisses relatives.
- Frais et suivi : les coûts courants, l’écart de réplication et les volumes échangés méritent une comparaison précise.
Un indice MSCI World pondéré par la capitalisation offre ainsi une exposition mondiale dominée par les plus grandes entreprises cotées des pays développés. Un ETF équipondéré limité au S&P 500 reste, malgré ses 500 lignes, centré sur les actions américaines et sur un seul marché.
Quels avantages attendre d’un ETF équipondéré ?
Cette approche limite le risque qu’une poignée de géants détermine l’essentiel du résultat. Elle peut convenir à un investisseur qui juge la concentration des indices traditionnels trop élevée et souhaite accorder un poids comparable à chaque société d’un même univers.
Le rééquilibrage applique aussi une discipline contrariante : il allège les titres qui ont le plus progressé et renforce ceux qui ont reculé. Cette mécanique peut être favorable lorsque le marché s’élargit à de nombreux secteurs ou lorsque les valeurs moyennes reprennent la main.
Elle peut toutefois peser lorsque quelques très grandes valeurs affichent durablement une hausse supérieure au reste du marché. Dans ce cas, l’indice pondéré par la capitalisation profite davantage de leur progression. Les performances passées ne préjugent pas des performances futures.
Les limites à mesurer avant d’investir
Un ETF équipondéré ne réduit pas automatiquement les baisses de marché. Toutes les actions de l’indice peuvent reculer ensemble lors d’un choc économique. Pour viser une volatilité plus faible, il faut étudier une autre méthode de construction, telle qu’un ETF minimum volatility, qui sélectionne ou pondère les titres selon leurs fluctuations historiques.
Les rééquilibrages augmentent le taux de rotation du portefeuille. Ils peuvent entraîner des frais de gestion plus élevés et un écart de performance plus sensible par rapport à l’indice théorique. Il faut comparer les frais courants, l’encours, la méthode de réplication physique ou synthétique et la liquidité sur la place de cotation.
Le terme « équipondéré » décrit la pondération des titres, pas la qualité de la diversification globale. Un ETF peut être équipondéré tout en restant exposé à un secteur, à une zone géographique ou à une devise. L’indice suivi reste donc le premier critère de sélection.
Quel investisseur peut envisager cette stratégie ?
L’ETF équipondéré s’adresse surtout à un investisseur de long terme qui accepte les écarts parfois marqués avec son indice de référence habituel. Il peut former une poche satellite face à un ETF mondial pondéré par la capitalisation, plutôt qu’un remplacement automatique de celui-ci.
Un investisseur français doit vérifier l’éligibilité au PEA de chaque part, son code ISIN et sa place de cotation. Deux ETF exposés au même marché peuvent avoir une fiscalité différente selon qu’ils sont détenus dans un PEA, un compte-titres ordinaire ou une assurance-vie. La fiscalité ne doit pas conduire à ignorer le risque propre à l’indice.
Pour un portefeuille simple, un ETF MSCI World éligible au PEA peut constituer une base diversifiée, sous réserve de comprendre sa réplication. L’équipondération peut ensuite répondre à un choix précis : réduire la part des géants dans l’exposition actions, avec un horizon de placement long et une allocation limitée.
ETF équipondéré : les critères de choix
Commencez par identifier l’indice, le nombre de titres, les pays et les secteurs couverts. Vérifiez ensuite la fréquence de rééquilibrage, les frais courants, l’encours et l’écart de réplication observé. Un encours suffisant et des échanges réguliers peuvent faciliter l’achat et la vente, sans éliminer le risque de marché.
Comparez enfin l’ETF à son équivalent pondéré par la capitalisation sur plusieurs périodes, en tenant compte de leur niveau de risque. L’objectif n’est pas de désigner un gagnant permanent : l’équipondération offre une exposition différente, dont l’intérêt dépend de la diversification recherchée, de la fiscalité et de l’horizon de placement.